Domain vakuumaggregat.de kaufen?
Wir ziehen mit dem Projekt
vakuumaggregat.de um.
Sind Sie am Kauf der Domain
vakuumaggregat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vakuumaggregat.de kaufen?
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
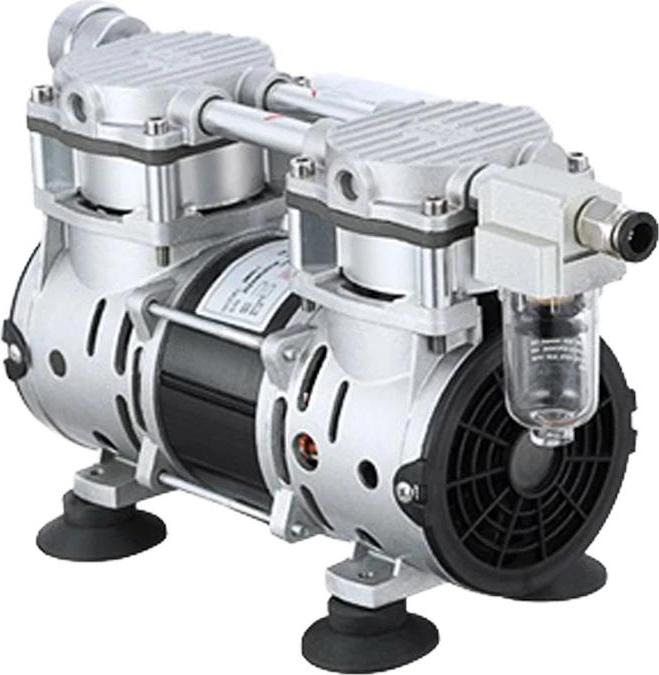
Ölfreie Vakuumpumpe - 1300H-65L - -97 kPa Unterdruck - 65 L Fördervolumen - EU-Stecker - Leise -Ölfreie Vakuumpumpe 1300H-65L-97Kpa - leistungsstarke, wartungsarme Lösung für präzises Absaugen in Labor, Werkstatt und Hobby. Mit einer Förderleistung von 65 L/Min, einem Grenzvakuum von 97 kPa und EU-Stecker liefert sie stabile Leistung bei niedriger Lautstärke und sauberem, ölfreiem Betrieb. Warum dieses Modell wählen?Die 1300H kombiniert 65 L/Min Luftförderung mit 97 kPa Grenzvakuum für zuverlässiges Absaugen in Mess- und Dosieraufgaben. Starke Leistung: 65 L/Min LuftförderungPräzises Grenzvakuum: bis 97 kPaÖlfrei und sauber: geringer WartungsaufwandNiedriger Druck, stabile Förderung Konstante 65 L/MinFür zügiges Evakuieren und zuverlässige Prozesse sorgt die hohe Förderleistung. Ideal für Anwendungen, die gleichmäßigen Durchsatz verlangen. Grenzvakuum bis 97 kPaErreicht ein starkes Unterdruckniveau für präzises Absaugen, Entgasen oder Haltevakuum, ohne auf komplexe Systeme zurückzugreifen. Ölfreier BetriebKein Ölwechsel, keine Öldämpfe. Stabil bei niedrigem DruckFür Anwendungen i347,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leda Unterdruck-Controller LUC (UDC) Differenzdruck Unterdruck Kaminofen ControllerUnterdruck-Controller LUC (UDC) Sicher das Feuer genießen: Das ist noch entspannter mit unserem LUC. Das innovative Steuerungsgerät, das den Betrieb von lufttechnischer Anlage und Feuerstätte optimal aufeinander abstimmt. Die sichere Technik für den gemeinsamen Betrieb von Feuerstätten und Lüftungsanlagen. Seit Inkrafttreten der Energiesparverordnung werden Neubauten ausschließlich in dichter Bauweise errichtet. Das macht die Integration einer Lüftungsanlage, mindestens aber einer Dunstabzugshaube, zwingend erforderlich, da Feuchtigkeit und Gerüche nicht mehr ausreichend gut ins Freie gelangen können. Solche Lüftungsanlagen arbeiten mit Unterdruck - ebenso wie Kaminöfen, die so ihre Rauchgase über den Schornstein nach außen ableiten. Die Gefahr: Beide Systeme können sich in ihrer Wirkungsweise beeinträchtigen. Eine starke oder defekte Lüftungsanlage könnte zum Beispiel bewirken, dass die Rauchgase in den Aufstellraum der Feuerstätte gezogen werden - ein möglicherweise folgenschweres, unangenehmes oder sogar sicherheitstechnisches Risiko. Mit dem LEDA Unterdruck-Controller haben wir eine technisch ausgefeilte und komfortable Lösung für Sie entwickelt: Über ein innovatives Messverfahren stimmt das TÜV-geprüfte Gerät den Betrieb von lufttechnischer Anlage und Feuerstätte optimal aufeinander ab. Die intelligente Prozesssteuerung liefert per Display ausführliche Informationen zum jeweilig aktuellen Betriebsstatus und überwacht die Funktions- und Betriebssicherheit. Im Störfall wird LUC sofort aktiv: Die lufttechnische Anlage wird automatisch abgeschaltet und somit Gefahren vermieden. LEDA Unterdruck-Controller weil man gut behütet einen Kaminofen noch intensiver genießen kann. LUC Display Modernes Grafik-Display mit Touchscreen-Oberfläche und dezentem Glasrahmen Einfache, übersichtliche Bedienoberfläche Selbsterklärende Menüführung über Icons Hintergrundfarbe: wahlweise weiss oder schwarz Energiesparmodus Abmessungen: 112 x 94 mm Tipp: LUC Adapterset für Kaminöfen Der LUC Fühler zur Temperatur- und Unterdruckmessung muss am Eingang zum Schornstein gesetzt werden. Bei Kamin- und Kachelofenanlagen ist er somit in der Verkleidung versteckt. Für die Installation am Ofenrohr eines Kaminofens ist ein dezentes Adapterset erhältlich, das den Fühler quasi unsichtbar macht. LUC Sichere Technik mit entscheidenden Vorteilen gegenüber geprüft raumluftunabhängigen Feuerstätten Geprüft raumluftunabhängige Feuerstätten müssen vielen Anforderungen gerecht werden: Einschränkungen für Schornstein und Verbrennungsluftleitung Betrieb nur mit bestimmten, zugelassenen Lüftungsanlagen und geprüftem Maximaldruck von 8 Pa erlaubt Installation und Ausführung der raumluftunabhängigen Feuerstätte sind durch die jeweilige Zulassung vorgegeben und bindend, keine Abweichungen erlaubt LUC kann uneingeschränkt mit jeder Feuerstätte, jedem Schornstein und jeder Lüftungsanlage betrieben werden. Für geprüft raumluftunabhängige Feuerstätten fallen höhere Kosten an: Beim Kauf der Feuerstätte infolge aufwendiger Prüfung, Zulassung und Überwachung beim Hersteller Beim Betrieb der Feuerstätte infolge regelmäßiger Dichtheitsprüfungen der gesamten Anlage vor Ort - und wer haftet für eine Anlage, die die Prüfung nicht besteht? Wiederkehrende Prüfung und Überwachung der Feuerstätte sind bei LUC nicht notwendig. Bei einem Störfall oder Defekt wird bei geprüft raumluftunabhängigen Feuerstätten kein Hinweis und keine Warnung abgegeben. Der LUC meldet dagegen Gefahren und schaltet diese selbstständig aus Technische Daten: Allgemeine bauaufsichtliche Zulassung: Z-85.1-4 Eingangsspannung: AC 230V / 50 Hz +/10% Leistungsaufnahme: max. 3 VA Gerätesicherung: T 50 mA Schutzart: IP 30 (bei Unterputzmontage), IP 20 (bei Aufputzmontage) Schutzklasse: 1 zulässige Betriebstemperatur: 0° bis 60°C maximale Umgebungstemperatur: für die Steuereinheit: 60°C Schaltausgang: 1 x potentialfreier Umschaltkontakt 230 V / 6 A, stromlos offen maximale Schaltleitung: 6 A direkt über Schaltrelais Überlastgrenze Druckmessung: Messzelle belastbar bis 1 kPa Nullpunktdrift Druckmessung: keine, durch zyklische Kalibrierung der Druckmesssensorik Messbereich Differenzdruck Auflösung: - 100 Pa bis + 100 Pa: 0,1 Pa Temperatursensor: Widerstandsthermometer PT 100 gemäß DIN EN 60751 Klasse B mit 3m Silikonkabel, zulässige Umgebungstemperatur: 200°C, Messbereich Temperaturmessung: 0 ... + 400°C Gehäuse: Wandeinbaugehäuse (Unterputzgehäuse) Mit fest montierter Sensorplatine (Netzteil u. Analogteil) Deckel mit fest montierter Prozessorplatine und Flachbandkabel zur Verbindung mit Sensorplatine Deckel ist steckbar Anzeige: LCD, Format 2 x 16, beleuchtet, für Anzeige von Betriebsparametern 4 Tasten zur Einstellung und Abfrage von Betriebsparametern Elektrischer Anschluss: 2 x Federklemmen D=2,5 mm für Lüftungsanlage 2 x Federklemmen D=2,5 mm für 230 V Versorgungsspannung 2 x Federklemmen D=...1135,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **


Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
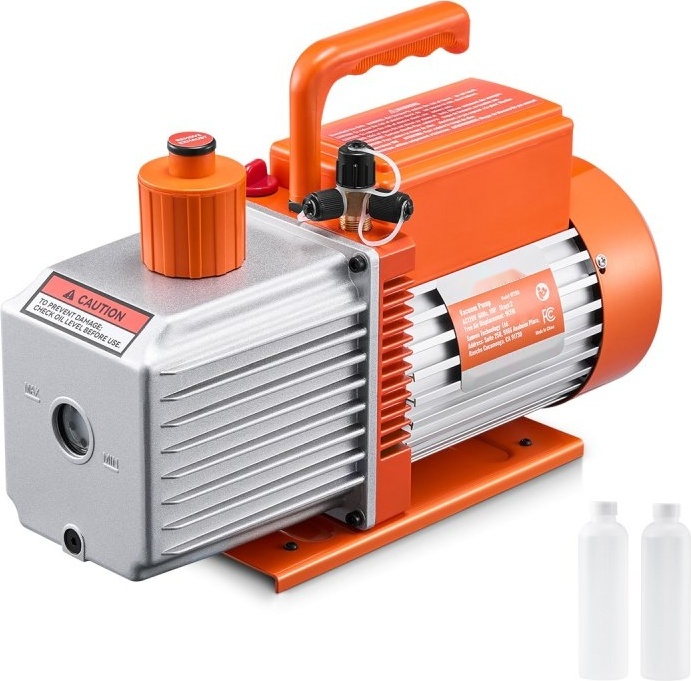
9 CFM HVAC Vakuumpumpe - 2-Stufen Drehschieber-Vakuumpumpe - Hochleistungs-VakuumtechnikVakuumpumpe 9 CFM HVAC 2-stufige Drehschieber-Vakuumpumpe Vacuum Pump Starke Leistung: Unsere 2-stufige Drehschieber-Vakuumpumpe mit 9 CFM und robustem Motor aus reinem Kupfer bietet eine schnelle und effiziente Evakuierung mit einem beeindruckenden Endvakuum von 0,2 Pa. Ideal für HLK-Dienste, ermöglicht sie eine gründliche Systemreinigung, um die Arbeitsweise zu beschleunigen und zu verbessern. Stabiler, zuverlässiger Betrieb: Diese Klimaanlagen-Vakuumpumpe wird von einem leistungsstarken 4-stufigen Motor aus reinem Kupfer angetrieben und bietet lang anhaltende Leistung und Effizienz. Außergewöhnliche Kompatibilität: Mit 1/4 Zoll SAE- und 3/8 Zoll SAE-Anschlüssen ist diese HVAC-Vakuumpumpe perfekt für verschiedene Systeme geeignet, einschließlich Kfz- und Kleinkühlsysteme mit R22, R134a und R410a. Egal ob Autos oder HVAC-Geräte zu Hause, diese Pumpe erledigt die Arbeit mühelos und effektiv. Benutzerfreundliches Design: Das Ölfassungsvermögen von 600 ml und das sichtbare Ölfenster mach373,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vorwerk Thermomix Vakuumpumpe (elektrisch, für Vakuumbehälter)Mit der kabellosen, elektrischen Vakuumpumpe erzeugst du schnell ein Vakuum in deinen Thermomix® Glasdosen. Somit hältst du deine Lebensmittel länger frisch. Sekundenschnelles Vakuumieren per Knopfdruck Langlebiger, wiederaufladbarer Lithium-Ionen-Akku Kompatibel mit unseren Glasdosen59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ölfreie Vakuumpumpe - 1300H-65L - -97 kPa Unterdruck - 65 L Fördervolumen - EU-Stecker - Leise -Ölfreie Vakuumpumpe 1300H-65L-97Kpa - leistungsstarke, wartungsarme Lösung für präzises Absaugen in Labor, Werkstatt und Hobby. Mit einer Förderleistung von 65 L/Min, einem Grenzvakuum von 97 kPa und EU-Stecker liefert sie stabile Leistung bei niedriger Lautstärke und sauberem, ölfreiem Betrieb. Warum dieses Modell wählen?Die 1300H kombiniert 65 L/Min Luftförderung mit 97 kPa Grenzvakuum für zuverlässiges Absaugen in Mess- und Dosieraufgaben. Starke Leistung: 65 L/Min LuftförderungPräzises Grenzvakuum: bis 97 kPaÖlfrei und sauber: geringer WartungsaufwandNiedriger Druck, stabile Förderung Konstante 65 L/MinFür zügiges Evakuieren und zuverlässige Prozesse sorgt die hohe Förderleistung. Ideal für Anwendungen, die gleichmäßigen Durchsatz verlangen. Grenzvakuum bis 97 kPaErreicht ein starkes Unterdruckniveau für präzises Absaugen, Entgasen oder Haltevakuum, ohne auf komplexe Systeme zurückzugreifen. Ölfreier BetriebKein Ölwechsel, keine Öldämpfe. Stabil bei niedrigem DruckFür Anwendungen i347,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Leda Unterdruck-Controller LUC (UDC) Differenzdruck Unterdruck Kaminofen ControllerUnterdruck-Controller LUC (UDC) Sicher das Feuer genießen: Das ist noch entspannter mit unserem LUC. Das innovative Steuerungsgerät, das den Betrieb von lufttechnischer Anlage und Feuerstätte optimal aufeinander abstimmt. Die sichere Technik für den gemeinsamen Betrieb von Feuerstätten und Lüftungsanlagen. Seit Inkrafttreten der Energiesparverordnung werden Neubauten ausschließlich in dichter Bauweise errichtet. Das macht die Integration einer Lüftungsanlage, mindestens aber einer Dunstabzugshaube, zwingend erforderlich, da Feuchtigkeit und Gerüche nicht mehr ausreichend gut ins Freie gelangen können. Solche Lüftungsanlagen arbeiten mit Unterdruck - ebenso wie Kaminöfen, die so ihre Rauchgase über den Schornstein nach außen ableiten. Die Gefahr: Beide Systeme können sich in ihrer Wirkungsweise beeinträchtigen. Eine starke oder defekte Lüftungsanlage könnte zum Beispiel bewirken, dass die Rauchgase in den Aufstellraum der Feuerstätte gezogen werden - ein möglicherweise folgenschweres, unangenehmes oder sogar sicherheitstechnisches Risiko. Mit dem LEDA Unterdruck-Controller haben wir eine technisch ausgefeilte und komfortable Lösung für Sie entwickelt: Über ein innovatives Messverfahren stimmt das TÜV-geprüfte Gerät den Betrieb von lufttechnischer Anlage und Feuerstätte optimal aufeinander ab. Die intelligente Prozesssteuerung liefert per Display ausführliche Informationen zum jeweilig aktuellen Betriebsstatus und überwacht die Funktions- und Betriebssicherheit. Im Störfall wird LUC sofort aktiv: Die lufttechnische Anlage wird automatisch abgeschaltet und somit Gefahren vermieden. LEDA Unterdruck-Controller weil man gut behütet einen Kaminofen noch intensiver genießen kann. LUC Display Modernes Grafik-Display mit Touchscreen-Oberfläche und dezentem Glasrahmen Einfache, übersichtliche Bedienoberfläche Selbsterklärende Menüführung über Icons Hintergrundfarbe: wahlweise weiss oder schwarz Energiesparmodus Abmessungen: 112 x 94 mm Tipp: LUC Adapterset für Kaminöfen Der LUC Fühler zur Temperatur- und Unterdruckmessung muss am Eingang zum Schornstein gesetzt werden. Bei Kamin- und Kachelofenanlagen ist er somit in der Verkleidung versteckt. Für die Installation am Ofenrohr eines Kaminofens ist ein dezentes Adapterset erhältlich, das den Fühler quasi unsichtbar macht. LUC Sichere Technik mit entscheidenden Vorteilen gegenüber geprüft raumluftunabhängigen Feuerstätten Geprüft raumluftunabhängige Feuerstätten müssen vielen Anforderungen gerecht werden: Einschränkungen für Schornstein und Verbrennungsluftleitung Betrieb nur mit bestimmten, zugelassenen Lüftungsanlagen und geprüftem Maximaldruck von 8 Pa erlaubt Installation und Ausführung der raumluftunabhängigen Feuerstätte sind durch die jeweilige Zulassung vorgegeben und bindend, keine Abweichungen erlaubt LUC kann uneingeschränkt mit jeder Feuerstätte, jedem Schornstein und jeder Lüftungsanlage betrieben werden. Für geprüft raumluftunabhängige Feuerstätten fallen höhere Kosten an: Beim Kauf der Feuerstätte infolge aufwendiger Prüfung, Zulassung und Überwachung beim Hersteller Beim Betrieb der Feuerstätte infolge regelmäßiger Dichtheitsprüfungen der gesamten Anlage vor Ort - und wer haftet für eine Anlage, die die Prüfung nicht besteht? Wiederkehrende Prüfung und Überwachung der Feuerstätte sind bei LUC nicht notwendig. Bei einem Störfall oder Defekt wird bei geprüft raumluftunabhängigen Feuerstätten kein Hinweis und keine Warnung abgegeben. Der LUC meldet dagegen Gefahren und schaltet diese selbstständig aus Technische Daten: Allgemeine bauaufsichtliche Zulassung: Z-85.1-4 Eingangsspannung: AC 230V / 50 Hz +/10% Leistungsaufnahme: max. 3 VA Gerätesicherung: T 50 mA Schutzart: IP 30 (bei Unterputzmontage), IP 20 (bei Aufputzmontage) Schutzklasse: 1 zulässige Betriebstemperatur: 0° bis 60°C maximale Umgebungstemperatur: für die Steuereinheit: 60°C Schaltausgang: 1 x potentialfreier Umschaltkontakt 230 V / 6 A, stromlos offen maximale Schaltleitung: 6 A direkt über Schaltrelais Überlastgrenze Druckmessung: Messzelle belastbar bis 1 kPa Nullpunktdrift Druckmessung: keine, durch zyklische Kalibrierung der Druckmesssensorik Messbereich Differenzdruck Auflösung: - 100 Pa bis + 100 Pa: 0,1 Pa Temperatursensor: Widerstandsthermometer PT 100 gemäß DIN EN 60751 Klasse B mit 3m Silikonkabel, zulässige Umgebungstemperatur: 200°C, Messbereich Temperaturmessung: 0 ... + 400°C Gehäuse: Wandeinbaugehäuse (Unterputzgehäuse) Mit fest montierter Sensorplatine (Netzteil u. Analogteil) Deckel mit fest montierter Prozessorplatine und Flachbandkabel zur Verbindung mit Sensorplatine Deckel ist steckbar Anzeige: LCD, Format 2 x 16, beleuchtet, für Anzeige von Betriebsparametern 4 Tasten zur Einstellung und Abfrage von Betriebsparametern Elektrischer Anschluss: 2 x Federklemmen D=2,5 mm für Lüftungsanlage 2 x Federklemmen D=2,5 mm für 230 V Versorgungsspannung 2 x Federklemmen D=...1135,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FACOM Unterdruck-EntlueftunggeraetEntlüftunggerät für Kühlsystem im KunststoffkofferProduktstärken:Für eine komplette Befüllung von Kühlsystemen auch ohne EntlüftungsschraubeLieferung im Kunststoffkoffer (mit 5 Adaptern für Kühlmittelbehälter)Technische Daten:[kg]: 1,960234,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vakuumbehälter mit HandpumpeWenn Sie Ihre Säfte vakuumieren möchten, können Sie den Vakuumbehälter mit Handpumpe nutzen. Informationen Reinigen Sie den Behälter und Deckel vor dem ersten Gebrauch. Reinnigen Sie sie mit Wasser oder einem Küchenreinigungsmittel, und verwenden Sie eine weiche Scheuerbürstre bei starker Verschmuntyung. Durch die Verwendung einer Scheuerbürste aus grobem oder metallischem Material können Kratzer auf der Oberfläche entstehen. Der Silikondeckel ist abnehmbar. Vorsichtsmaßnahmen Verwenden Sie keine Reinigungswerkzeuge aus grobem oder metallischem Material. Langern Sie kohlensäurehaltige Getränke oder fermentierte Lebensmittel nicht über einen längeren Zeitraum. Füllen Sie den Behälter nicht zu voll mit Getränken. Er kann beim Vakuumieren oder Öffnen des Vakuumventils überlaufen. Geben Sie ihn im vakuumierten Zustand nicht in den Gefrierschrank. Der Druckunterschied kann zu Schäden am Produkt oder Beeinträchtigung seiner Eigenschaften führen. Die Vakuumpumpe ist im Grundprodukt enthal...29,90 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.